Eleições 2026 e o Financiamento Imobiliário: O que Esperar?
Saiba como o cenário político de 2026 pode moldar o acesso ao crédito imobiliário no Brasil.
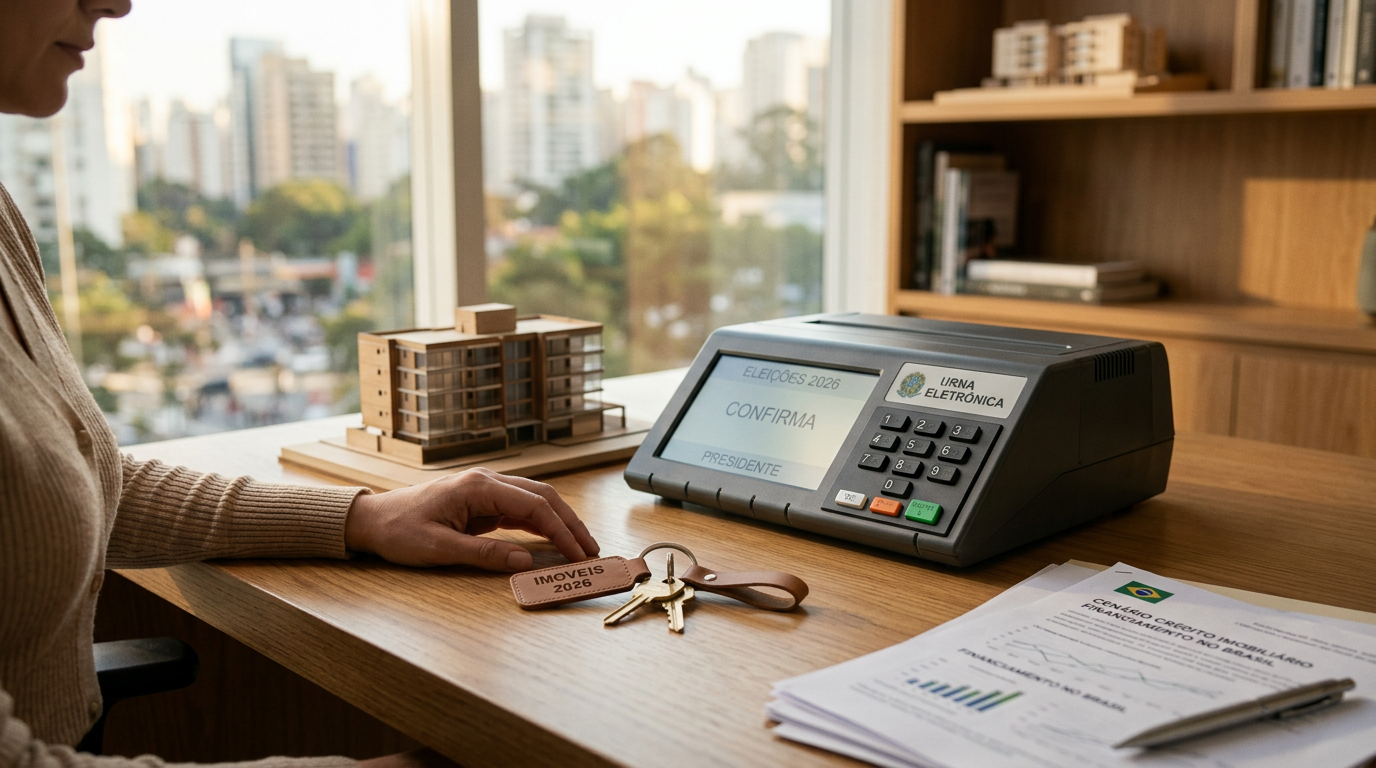
As eleições de 2026 podem alterar o panorama do financiamento imobiliário no Brasil, influenciando diretamente as condições de crédito e a oferta de moradia para os cidadãos. As políticas econômicas e sociais propostas pelos candidatos determinarão os rumos do setor.
Como a política econômica afeta o crédito imobiliário?
A política econômica de um governo tem um impacto direto e profundo nas condições de financiamento imobiliário. Decisões sobre a taxa básica de juros (Selic), inflação e incentivos fiscais moldam o cenário. Uma taxa Selic elevada tende a encarecer o crédito, tornando os financiamentos mais caros para o consumidor final. Por outro lado, políticas que visam controlar a inflação podem estabilizar os preços dos imóveis e trazer mais previsibilidade para o mercado.
Governos que buscam estimular o crescimento econômico podem implementar medidas que facilitem o acesso ao financiamento. Isso pode incluir subsídios para programas habitacionais ou linhas de crédito com condições mais favoráveis. A estabilidade econômica é um fator crucial, pois cria um ambiente de confiança para investidores e financiadores, garantindo a continuidade do fluxo de recursos para o setor imobiliário.
Quais programas habitacionais podem ser impactados?
Programas habitacionais, como o Minha Casa, Minha Vida, são fortemente dependentes das prioridades políticas e orçamentárias de cada governo. As eleições de 2026 podem trazer mudanças significativas na estrutura, alcance e financiamento desses programas. Candidatos com plataformas mais voltadas para a habitação social podem propor uma expansão dos programas existentes ou a criação de novas iniciativas.
Possíveis alterações incluem o aumento do valor do subsídio, a ampliação das faixas de renda atendidas ou a introdução de novas modalidades de financiamento. Por outro lado, um governo com foco em outras áreas pode reduzir os investimentos em habitação, impactando o acesso à moradia para famílias de baixa e média renda. É essencial observar as propostas dos candidatos para entender como cada um pretende lidar com a questão da moradia no país.
E a taxa de juros? O que esperar?
As taxas de juros no financiamento imobiliário são um dos principais fatores a serem observados em um cenário eleitoral. A política monetária do Banco Central, fortemente influenciada por diretrizes governamentais, define a taxa Selic. Em um contexto de incerteza política, os juros podem sofrer flutuações, impactando diretamente o custo final do crédito.
Candidatos que defendem uma política fiscal mais austera e um controle rigoroso da inflação podem sinalizar um período de taxas de juros mais estáveis ou em declínio. Isso tornaria o financiamento mais acessível. Por outro lado, propostas que visam um maior gasto público sem uma contrapartida de arrecadação podem gerar pressão inflacionária, levando ao aumento das taxas de juros. Acompanhar as propostas dos candidatos sobre o controle da inflação e a política monetária é crucial para prever o comportamento dos juros.
O papel dos bancos públicos e privados no cenário pós-eleitoral
Bancos públicos, como a Caixa Econômica Federal, historicamente desempenham um papel central no financiamento imobiliário no Brasil. Suas políticas de crédito são frequentemente alinhadas com as diretrizes governamentais para habitação e desenvolvimento econômico. As eleições de 2026 podem redefinir o foco e a capacidade de atuação dessas instituições.
Um novo governo pode fortalecer a atuação dos bancos públicos no setor, direcionando mais recursos para linhas de crédito habitacionais e programas sociais. Isso poderia ampliar o acesso ao financiamento para um número maior de pessoas. Em contraste, um governo com foco na redução da participação estatal na economia pode diminuir o protagonismo dessas instituições, abrindo mais espaço para os bancos privados.
Os bancos privados, por sua vez, reagem às condições de mercado e às políticas regulatórias. Um ambiente de maior estabilidade econômica e menores taxas de juros pode estimular a competição, levando a melhores condições para os consumidores. É importante entender como os diferentes candidatos enxergam o papel dos bancos no financiamento imobiliário para antecipar possíveis mudanças.
Como as regulamentações podem mudar?
O setor imobiliário e financeiro é intensamente regulado, e as eleições de 2026 podem trazer propostas para modificar esse arcabouço legal. Novas regulamentações podem surgir com o objetivo de proteger o consumidor, estimular a construção civil ou garantir a estabilidade do sistema financeiro. Por exemplo, podem ser propostas mudanças nas regras de alienação fiduciária, nas garantias exigidas ou nos prazos de financiamento.
Candidatos que priorizam a proteção do consumidor podem propor regras mais rigorosas para contratos e para a atuação de intermediários no mercado. Aqueles que visam estimular a construção podem propor desburocratização ou incentivos fiscais para incorporadoras. As mudanças regulatórias podem ter um impacto significativo nas condições de crédito e na segurança jurídica das operações imobiliárias. Acompanhar essas discussões é fundamental para compreender os riscos e oportunidades que podem surgir.
Qual a importância da estabilidade para o mercado imobiliário?
A estabilidade econômica e política é um pilar fundamental para o bom funcionamento do mercado imobiliário. Cenários de incerteza tendem a afastar investidores e a aumentar a cautela dos consumidores, impactando negativamente a compra e venda de imóveis. As eleições de 2026, como qualquer pleito, naturalmente geram um período de expectativa e, por vezes, de volatilidade.
Um governo que transmita confiança e previsibilidade em suas políticas econômicas contribui para a estabilidade do mercado. Isso se reflete em custos de financiamento mais baixos, maior oferta de crédito e confiança dos consumidores para realizar investimentos de longo prazo, como a compra de um imóvel. Por outro lado, instabilidade política ou econômica pode levar a um aumento da percepção de risco, encarecendo o crédito e retraindo o mercado. A busca por propostas que promovam a estabilidade é crucial para o futuro do financiamento imobiliário.
Perguntas frequentes
As eleições de 2026 certamente mudarão as taxas de juros?
Não há certeza absoluta, mas as políticas econômicas dos futuros governantes podem influenciar as decisões do Banco Central sobre a taxa Selic. Mudanças na Selic impactam diretamente os juros do financiamento imobiliário. É um fator a ser monitorado de perto.
Devo esperar as eleições para comprar meu imóvel?
A decisão de comprar um imóvel deve considerar suas condições financeiras e o momento de vida. Embora as eleições possam trazer mudanças, o mercado imobiliário opera em ciclos longos. Avalie o cenário atual e suas necessidades em relação às expectativas futuras.
Como os programas habitacionais podem ser alterados?
Os programas habitacionais podem ter seus orçamentos, critérios de elegibilidade e valores de subsídio revistos pelos novos governos. As plataformas dos candidatos fornecerão indícios das possíveis direções para essas iniciativas habitacionais. Fique atento às propostas.
Imóveis e vida em Londrina.
Curadoria dos artigos da semana + análises de bairros, tendências de preço e oportunidades. Feito por quem vive o mercado da cidade.
- 1 e-mail por semana
- Sem spam · cancele quando quiser